Redazione CosaConta
Aggiornato al 17 settembre 2026
I rialzi BCE puntano a contrastare l’inflazione: ma cosa significa, concretamente, per le tue tasche? Seguiamo passo dopo passo la catena di trasmissione della politica monetaria.
Sommario
- Cosa è successo il 10 settembre: la BCE alza di nuovo i tassi - Vai
- Perché è successo: energia, prezzi al distributore e inflazione - Vai
- Cos’è la “catena di trasmissione” della politica monetaria - Vai
- Dal tasso BCE ai tassi applicati dalle banche - Vai
- Dai tassi bancari all’economia reale: consumi e investimenti - Vai
- L’effetto sui mutui e sui prestiti: non solo Euribor - Vai
- L’effetto sul risparmio: conti deposito, BTP e rendimenti - Vai
- Perché i conti deposito diventano più interessanti quando i tassi salgono? - Vai
- Spread e rendimento dei BTp: cosa cambia per chi investe - Vai
- Strumenti di risparmio a basso rischio più remunerativi con il rialzo BCE: un esempio - Vai
- L’effetto sui consumi e sulle scelte quotidiane - Vai
- Domande frequenti - Vai
- Ricapitolando - Vai
Dai tassi di riferimento BCE a quelli applicati dalle banche: gli effetti delle decisioni BCE su mutui, prestiti, conti deposito, BTp, consumi e investimenti. Cerchiamo di capire perché una decisione della Banca Centrale Europea in realtà riguarda tutti noi.
Cosa è successo il 10 settembre: la BCE alza di nuovo i tassi
Giovedì 10 settembre 2026 è successa una cosa che potrebbe suonarti troppo tecnica e lontana dalla tua vita di tutti i giorni. In realtà, questa cosa presto o tardi raggiungerà anche le tue tasche. Per farla breve, la Banca Centrale Europea – che è l’autorità monetaria dell’area euro, di cui l’Italia fa parte – ha alzato di 25 punti base i tre tassi di interesse di riferimento
Questa, dunque, è la situazione dopo il 10 settembre.
- Tasso sui depositi presso la banca centrale: 2,50%.
- Tasso sulle operazioni di rifinanziamento principali: 2,65%.
- Tasso sulle operazioni di rifinanziamento marginale: 2,90%.
Con questa decisione, la BCE ha ribadito il suo impegno affinché l’inflazione si stabilizzi sull’obiettivo del 2% a medio termine.
Cos’è e come funziona l’inflazione? Per saperne di più, leggi la nostra guida sull’argomento.
L’inflazione è il rialzo generalizzato dei prezzi dei beni e dei servizi. I dati più recenti possono aiutarti a comprendere la portata del fenomeno. Secondo l’Eurostat, nell’area euro l’inflazione annuale ad agosto si è attestata al +3,3%, dal +2,9% di luglio. Il dato italiano evidenzia un +3,2%, dal 2,9% del mese prima.
A pesare, secondo la BCE, è il conflitto in Medio Oriente, che tiene sotto scacco i prezzi delle materie prime energetiche. L’autorità monetaria dell’area euro prevede che l’inflazione resterà su livelli ben al di sopra dell’obiettivo “per un periodo prolungato”.
Perché è successo: energia, prezzi al distributore e inflazione
Per capire perché la BCE ha deciso di intervenire sui tassi, dobbiamo tornare all’energia e alle tensioni geopolitiche in Medio Oriente, appunto, che hanno spinto al rialzo i prezzi del petrolio e del gas (in questo secondo caso, pesa anche il conflitto Russia-Ucraina), con conseguenze che sono arrivate fin dentro le nostre case: dal prezzo dei carburanti alle bollette per le utenze domestiche. E il cerchio non si chiude certo qui.
La bolletta sale? A volte, un bonus può aiutare. Per saperne di più, vai al nostro approfondimento.
L’energia, infatti, serve per produrre e trasportare praticamente ogni cosa. Se carburante ed elettricità aumentano, anche i costi sostenuti da agricoltori, industrie, negozi e imprese di servizi possono salire. Nel tempo, una parte di questi rincari si può trasferire ai prezzi che tu paghi in quanto consumatore.
Proprio qui entra in scena la politica monetaria. L’area euro, di cui l’Italia fa parte, può contare sulla vigilanza di un’unica autorità, che è appunto la Banca Centrale Europea. La BCE ha il compito di monitorare la stabilità dei prezzi, affinché non vadano incontro ad aumenti eccessivi (con serie ripercussioni su imprese e famiglie). Proprio per questo, la BCE ha l’obiettivo di mantenere (o riportare) l’inflazione al 2% nel medio periodo.
Come può riuscirci? Agendo sui tassi d’interesse. Questa mossa consente alla BCE di fare due cose:
- raffreddare la domanda;
- limitare il rischio che gli shock energetici si propaghino in modo stabile al resto dell’economia.
Fin qui, la teoria. Nella pratica, quanto ti cambia veramente la vita una decisione presa dalla BCE? Per capirlo, dobbiamo seguire il percorso del denaro.
Cos’è la “catena di trasmissione” della politica monetaria
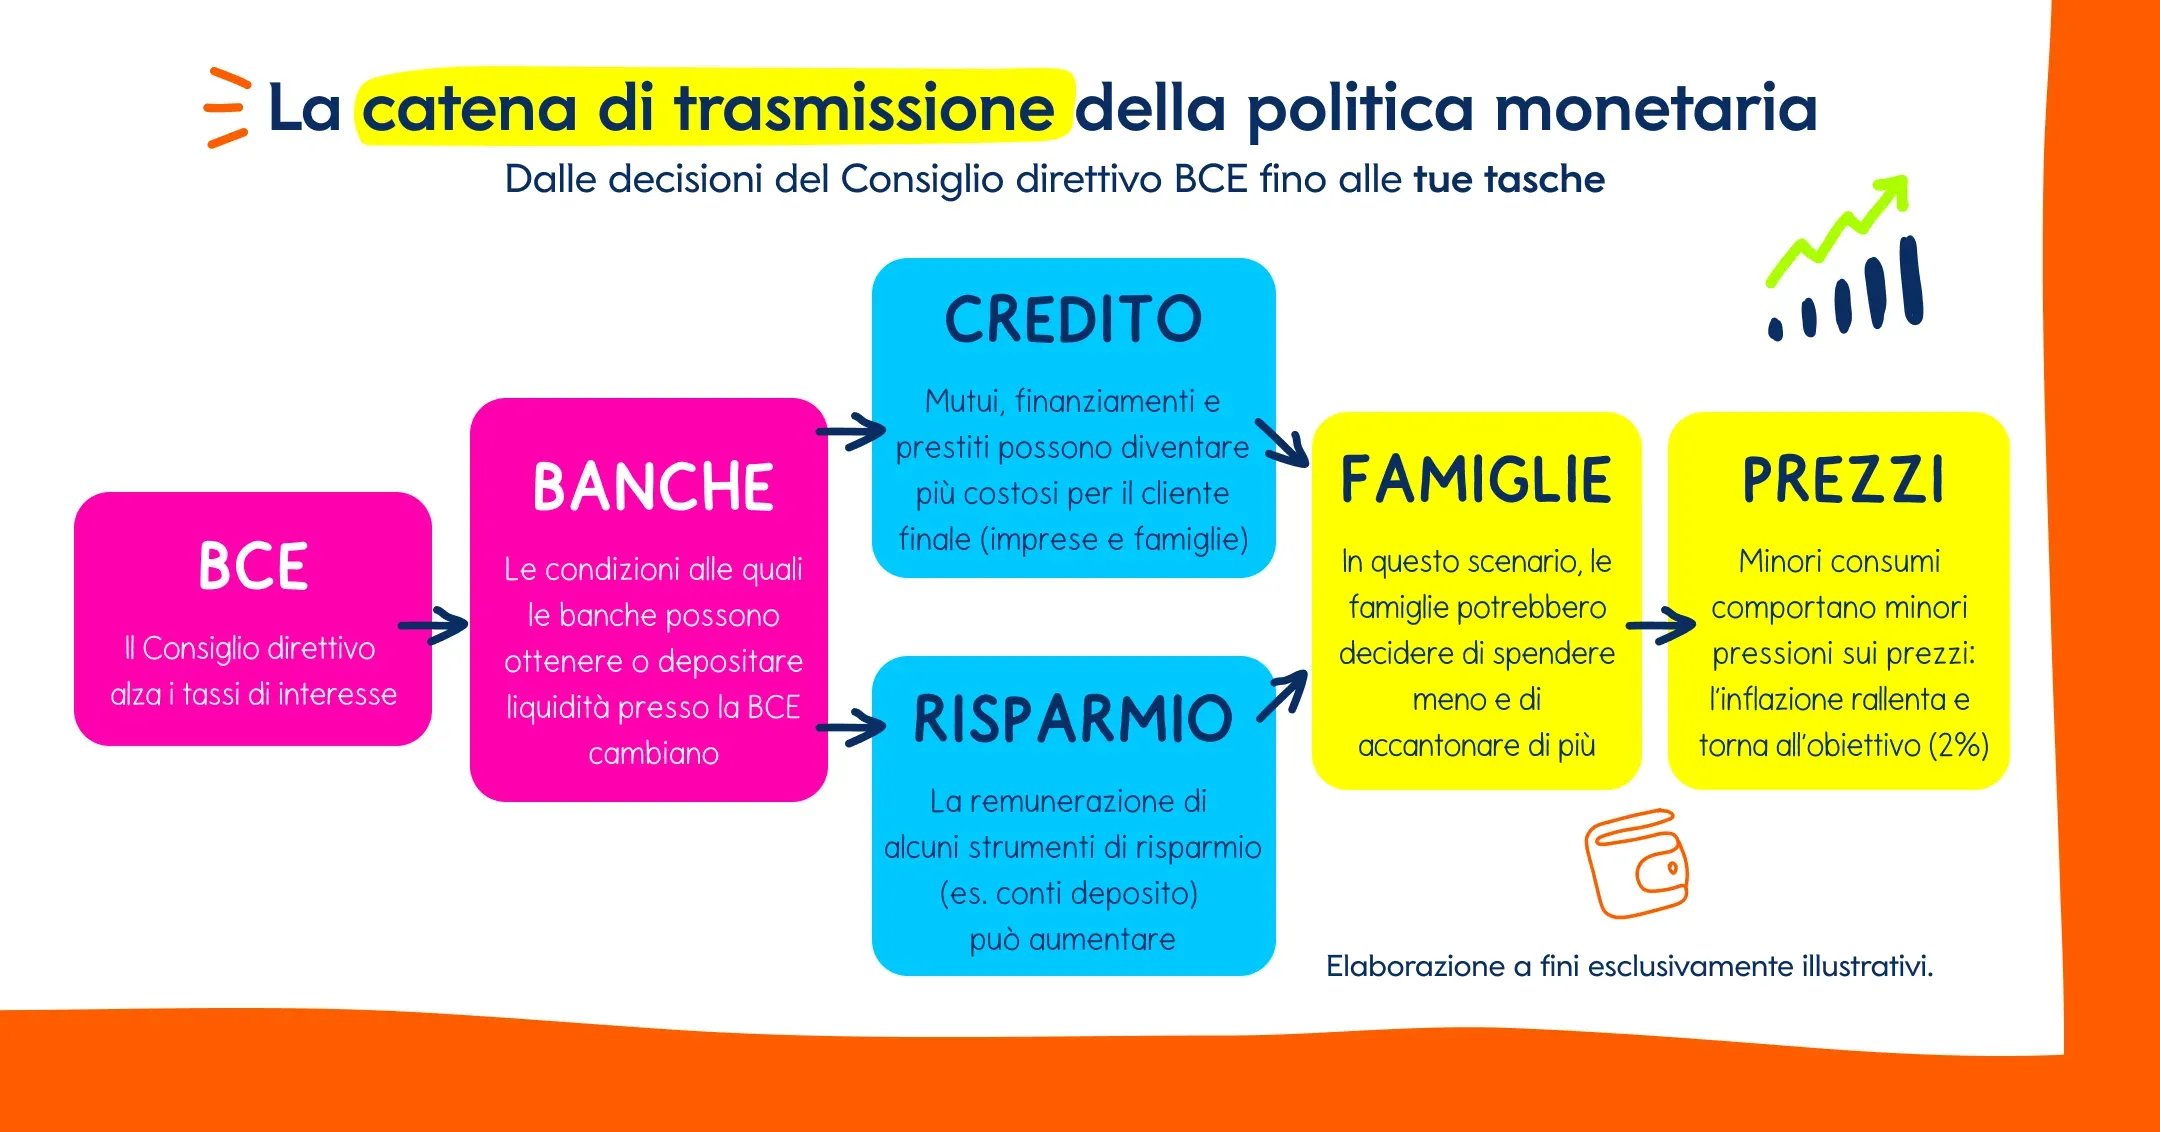
Quando parliamo di tassi di interesse BCE, ci riferiamo ai parametri ufficiali stabiliti dalla banca centrale nell’ambito della sua politica monetaria. I tassi rappresentano una sorta di “prezzo di riferimento del denaro” per l’area dell’euro:
- influenzano le condizioni alle quali le banche possono ottenere o depositare liquidità presso la banca centrale;
- attraverso il sistema finanziario, si trasmettono ai tassi di interesse che le banche applicano alle famiglie e alle imprese.
Il secondo punto è quello nevralgico: è attraverso questa “cinghia di trasmissione” che, quando la BCE modifica al rialzo o al ribasso i tassi di interesse, gli effetti si riverberano sulle tue tasche. Lo fanno attraverso i mutui, i prestiti, i finanziamenti e, su un altro fronte, la remunerazione di alcuni strumenti di risparmio.
È importante sottolineare che il passaggio non è automatico né è identico per chiunque: tempi e intensità, infatti, dipendono dal tipo di prodotto, dalle condizioni di mercato e dalle scelte delle singole banche.
Dal tasso BCE ai tassi applicati dalle banche
Perciò è la BCE che decide quanto costerà il tuo prossimo mutuo o quali interessi avrai sul tuo prossimo conto deposito? Non proprio. Quando alza o abbassa i tassi, la BCE modifica le condizioni di riferimento per i movimenti del denaro nel sistema bancario. Questo è il primo anello della catena di trasmissione della politica monetaria all’economia.
Esempio: la BCE alza i tassi. Poi? Il costo della liquidità aumenta. E finanziarsi diventa generalmente più oneroso anche per le banche. Il cambiamento si riflette sui tassi del mercato interbancario e, progressivamente, sulle condizioni che gli istituti applicano a famiglie e imprese. Il denaro, insomma, diventa più caro lungo tutta la catena.
- Un rialzo dei tassi di interesse BCE può tradursi, per esempio, in nuovi mutui e finanziamenti più costosi.
- Dall’altra parte, tassi più alti possono rendere più generosa la remunerazione offerta su alcuni strumenti di risparmio.
Come detto, il passaggio non è immediato né automatico: ogni banca decide le condizioni da applicare ai suoi clienti tenendo conto anche della durata del finanziamento, del merito creditizio del debitore, della concorrenza e dell’andamento dei mercati.
Dai tassi bancari all’economia reale: consumi e investimenti
Una decisione presa a livello centrale dalla BCE può arrivare alle scelte che fai ogni giorno attraverso quello che tempo fa, in un report, lo staff della Banca d’Inghilterra ha chiamato meccanismo di trasmissione della politica monetaria. Semplificando molto, possiamo immaginare questo meccanismo come una sorta di percorso. Non lineare, certo, ma caratterizzato da una serie di tappe che possiamo provare a schematizzare come segue.
- La Banca Centrale Europea alza i tassi.
- Nel sistema finanziario, il denaro diventa più costoso e i tassi di mercato tendono a salire.
- Le banche adeguano progressivamente le condizioni applicate a famiglie e imprese.
- Chiedere un mutuo o un finanziamento può diventare più oneroso; in compenso, può aumentare la remunerazione offerta da alcuni strumenti di risparmio.
Insomma, comprare casa, un’auto o anche uno smartphone a rate può diventare relativamente meno conveniente. Risparmiare, per contro, può rivelarsi più remunerativo, perché depositi e altri strumenti tendono a offrire rendimenti più elevati.
Se indebitarsi costa di più e risparmiare diventa più interessante, potresti decidere di spendere meno e/o rimandare alcune scelte (per esempio, l’acquisto di un nuovo elettrodomestico), cogliendo l’occasione offerta nel frattempo dai rendimenti più alti.
In che modo tutto questo si riflette sull’inflazione? È presto detto: se nell’economia circola meno domanda di beni e servizi, le imprese hanno meno spazio per rivedere i prezzi al rialzo; nel tempo, ciò dovrebbe contribuire a rallentare gli aumenti dei prezzi al consumo, riportandoli pian piano verso l’obiettivo del 2%.
La catena, come detto, non funziona come un interruttore “on/off”: gli effetti possono richiedere mesi, arrivare prima o dopo, essere più o meno importanti, anche in base alle condizioni più generali dell’economia.
In linea generale, il tasso di interesse è il prezzo che paghi per utilizzare il denaro di qualcun altro o che ricevi quando presti il tuo denaro. Ma c’è molto altro da sapere: scoprilo nella nostra guida al tasso di interesse.
L’effetto sui mutui e sui prestiti: non solo Euribor
Uno degli effetti più immediati di un rialzo dei tassi riguarda chi ha un mutuo a tasso variabile. In questo caso, il costo del finanziamento viene aggiornato periodicamente sulla base di un parametro di riferimento che spesso è l’Euribor. A questo parametro, la banca aggiunge il suo spread. Se i tassi di mercato salgono in seguito alla stretta della BCE, anche l’Euribor tende a muoversi nella stessa direzione. E la rata del mutuo può aumentare. Chi ha un mutuo a tasso fisso, invece, continua a pagare la rata stabilita al momento della sottoscrizione.
Il rialzo dei tassi può farsi sentire anche sui finanziamenti del credito al consumo: i nuovi prestiti tendono a diventare più costosi e quelli già in essere, se a tasso variabile, possono veder crescere la rata e il costo complessivo del finanziamento.
Ciò non significa che ogni rialzo sancito dalla BCE si trasferisca automaticamente e nella stessa misura alle condizioni offerte dalle banche. La direzione della catena, però, è chiara: quando aumenta il costo del denaro, indebitarsi tende a diventare più caro; questo può spingere famiglie e imprese a valutare con più attenzione le nuove spese finanziate a credito.
L’effetto sul risparmio: conti deposito, BTP e rendimenti
Se per chi chiede denaro in prestito tassi più alti significano generalmente costi maggiori, per chi risparmia il quadro può essere più favorevole. Il rialzo dei tassi, infatti, tende a riflettersi anche sulla remunerazione offerta da alcuni strumenti: dal conto deposito alle nuove emissioni di titoli di Stato. Attenzione, però: rendimento potenziale, rischio e durata vanno sempre valutati insieme, qualunque sia lo strumento e la fase dell’economia e dei mercati.
Perché i conti deposito diventano più interessanti quando i tassi salgono?
Il conto deposito ti consente di affidare una certa somma alla tua banca, ottenendo in cambio un interesse. Quando i tassi salgono, le banche tendono a riconoscere rendimenti maggiori per attirare e trattenere la raccolta dei risparmiatori. Tieni presente che l’adeguamento non è automatico né è necessariamente proporzionale alle mosse della BCE: dipende dalle politiche commerciali di ciascun istituto.
A fare la differenza, naturalmente, sono anche le caratteristiche del prodotto. Un conto deposito vincolato, che limita la possibilità di ritirare il denaro per un determinato periodo, può offrire condizioni diverse rispetto a uno svincolabile. È quindi importante considerare durata del vincolo, condizioni per lo svincolo, tassazione e rendimento effettivo. Vuoi approfondire il tema? Vai al nostro articolo “Usa conto deposito e vincoli: fai lavorare i tuoi soldi”.
Spread e rendimento dei BTp: cosa cambia per chi investe
Anche il rendimento dei BTp, i Buoni del Tesoro poliennali, risponde all’andamento generale dei tassi. In questo caso, però, il meccanismo è un po’ più articolato.
- Se i rendimenti offerti dal mercato salgono, in linea di massima i BTp di nuova emissione devono adeguarsi e proporre rendimenti più elevati per risultare competitivi.
- Per i titoli già in circolazione, invece, entra in gioco la relazione inversa tra prezzo e rendimento: se il rendimento delle nuove emissioni è più generoso, il loro prezzo tende a scendere (e viceversa).
Sul punto due, piccola digressione per chiarire un aspetto importante: per chi già possiede un BTp, una discesa del prezzo sul mercato non equivale per forza a un’effettiva perdita. Se infatti mantieni il titolo fino alla scadenza e l’emittente rimborsa regolarmente il capitale, le oscillazioni intermedie del prezzo non sono così rilevanti (a meno che tu non decida di venderlo prima).
Quando si parla di BTp, spesso viene da pensare allo “spread”. In questo contesto, la parola indica la differenza di rendimento tra i titoli di Stato italiani a 10 anni e i Bund tedeschi di pari durata. Lo spread risente dei tassi BCE? Sì, ma non solo: riflette anche la diversa percezione del rischio associato ai due Paesi (ossia, dal punto di vista dell’investitore, quanto è rischioso investire nelle obbligazioni dell’uno o dell’altro) e le condizioni più generali dei mercati.
Per questo, rendimento del BTp e spread possono muoversi anche in assenza di una decisione BCE.
Strumenti di risparmio a basso rischio più remunerativi con il rialzo BCE: un esempio
Il rialzo dei tassi può rendere più remunerativi alcuni strumenti di risparmio a rischio contenuto, come conti deposito e titoli di Stato. In che modo? Facciamo un esempio puramente illustrativo.
- Immagina di avere 10.000 euro e di poterli destinare a uno strumento che offre un rendimento lordo annuo dell’1%. In un anno, i 10.000 euro maturerebbero interessi per 100 euro lordi.
- Se, in un contesto di tassi più elevati, un prodotto con caratteristiche analoghe arrivasse a offrire il 3%, gli interessi lordi sarebbero pari a 300 euro.
Naturalmente, ciò non significa che, se la BCE aumenta i tassi di 0,25 punti percentuali (come è avvenuto il 10 settembre), il rendimento di un conto deposito o di un BTp cresca automaticamente della stessa misura: le condizioni offerte dalle banche dipendono infatti anche da altri elementi, come le condizioni più generali del mercato e la durata dello strumento.
Il concetto, però, è che tassi più alti tendono a incrementare il rendimento offerto sul risparmio, determinando una remunerazione più consistente da parte di quegli strumenti relativamente più prudenti.
L’effetto sui consumi e sulle scelte quotidiane
Se finanziarsi diventa più costoso, famiglie e imprese tenderanno a ridurre o a rimandare alcune spese. Un consumatore potrebbe scegliere di non accendere un prestito; un’impresa potrebbe posticipare l’avvio di un nuovo stabilimento. Allo stesso tempo, tassi più elevati possono rendere relativamente più conveniente risparmiare. Il risultato è una riduzione della domanda di beni e servizi: e con meno acquisti e meno investimenti, la crescita tende a rallentare.
Proprio questo è uno degli obiettivi della BCE. Se la domanda si raffredda, le imprese hanno generalmente meno margine per aumentare i prezzi. Poiché i prezzi non aumentano, calano alcune pressioni su salari e costi di produzione. Con il tempo, questi anelli dell’ingranaggio dovrebbero contribuire a riportare l’inflazione verso l’obiettivo del 2% nel medio periodo.
Domande frequenti
Perché la BCE alza i tassi di interesse? La BCE può alzare i tassi quando ritiene che l’inflazione sia troppo elevata o rischi di restarlo a lungo. Tassi più alti rendono generalmente più costosi i prestiti e possono frenare consumi e investimenti. La minor domanda contribuisce, nel tempo, a ridurre le pressioni sui prezzi. Tieni presente che l’obiettivo della BCE è mantenere l’inflazione al 2% nel medio periodo.
Cosa sono i tassi di interesse della BCE? Sono i tassi ufficiali stabiliti dalla Banca Centrale Europea nell’ambito della sua politica monetaria. Influenzano il costo e la remunerazione del denaro nel sistema finanziario e rappresentano quindi un punto di riferimento per i tassi applicati dalle banche e dai mercati. Per questo le loro variazioni possono riflettersi su mutui, prestiti, depositi e investimenti.
Come influisce il rialzo dei tassi BCE su chi non ha un mutuo? Tassi più alti possono rendere più costosi i prodotti del credito al consumo (prestiti personali e finalizzati), ma possono anche accrescere la remunerazione offerta da alcuni strumenti di risparmio. Potresti decidere di rinviare alcuni acquisti e risparmiare di più. Nel complesso, la domanda dei consumatori può scendere: è così che la BCE punta a rallentare i rialzi dell’inflazione riportandoli all’obiettivo del 2%.
Cos’è la catena di trasmissione della politica monetaria? È il percorso attraverso il quale una decisione della BCE arriva all’economia reale. La trasmissione non è immediata né automatica: gli effetti possono manifestarsi gradualmente e con intensità diverse.
Se la BCE alza i tassi, cosa succede ai BTp? Un contesto di tassi più alti può spingere al rialzo il rendimento offerto dalle nuove emissioni. Per i titoli già in circolazione vale la relazione inversa tra prezzo e rendimento: se i rendimenti offerti dalle nuove emissioni salgono, il prezzo dei vecchi BTp tende a scendere. Non dimenticare che il rendimento è un parametro che dipende anche dalla durata, dalle condizioni di mercato e dalla percezione del rischio-Paese.
Conviene aprire un conto deposito quando i tassi salgono? Tassi più alti possono rendere il conto deposito più remunerativo: ciò non significa che qualsiasi conto deposito diventi in automatico più conveniente. Bisogna confrontare rendimento effettivo, durata dell’eventuale vincolo, possibilità di svincolo, tassazione e condizioni offerte dai diversi prodotti.
Quando si riunisce di nuovo la BCE per decidere sui tassi? Dopo la riunione del 10 settembre, il Consiglio direttivo della BCE tornerà a riunirsi per occuparsi di politica monetaria (quindi di tassi di interesse) il 28 e 29 ottobre 2026, con la decisione sui tassi prevista per giovedì 29 ottobre.
Ricapitolando
La Banca Centrale Europea alza i tassi di interesse. Quindi? Può sembrare una decisione tecnica, lontanissima dalla tua vita di tutti i giorni. E invece finisce per influenzarla. Anzi: l’obiettivo delle decisioni e dei tassi BCE è proprio quello.
Cosa hai imparato:
- quando la BCE alza i tassi, aumenta il costo che le banche dell’Eurosistema devono sostenere per ottenere o depositare denaro presso l’istituto centrale;
- invece di rivolgersi alla BCE, le banche prendono denaro in prestito dai risparmiatori aumentando la remunerazione offerta su strumenti di risparmio a basso rischio come i conti deposito;
- se la remunerazione degli altri strumenti di risparmio aumenta, il titolo di Stato italiano tende ad adeguarsi offrendo a sua volta un rendimento più elevato;
- il rialzo dei tassi BCE rende generalmente più costosi i nuovi mutui e i finanziamenti a tasso variabile (inclusi i mutui che non sono a tasso fisso).
Di fronte a strumenti di risparmio più remunerativi e a finanziamenti più costosi, potresti decidere di risparmiare di più e di rinviare alcune spese. I consumi calano, e così anche le pressioni sui prezzi. L’inflazione rallenta: dal punto di vista BCE, la missione è compiuta!
Nell’economia e nella finanza, tuttavia, nulla avviene in modo perfettamente lineare. Il principio, però, è quello che abbiamo provato a raccontarti, per mostrarti come tutte le decisioni, per quanto lontane, possano alla fine arrivare alle tue tasche.
Articolo realizzato in collaborazione con FEduF
Le informazioni contenute negli articoli sono prodotte da Banca Mediolanum in collaborazione con FEduF, escludono qualsiasi forma di consulenza e hanno scopo puramente informativo.